- 住み替えのノウハウ
- # 住み替え
- # 購入
根抵当権とは?抵当権との違いや、抹消の手順や費用、注意点をわかりやすく解説
不動産の登記事項証明書を確認すると、「根抵当権(ねていとうけん)」という見慣れない言葉が記載されていることがあります。「根抵当権とは何なのか、どのような権利なのか」と疑問に思う人もいるでしょう。
根抵当権とは、企業や個人事業主などが継続的に融資を受ける場面で利用される担保権のことです。ローンを完済し、借入残高がゼロになったとしても、「枠」としての権利が残る場合があるため、不動産を売却・相続するときは特に注意が必要です。
この記事では、抵当権との違いから抹消の流れ、抹消にかかる費用、不動産売却時の注意点などを解説します。
目次
根抵当権(ねていとうけん)とは?
根抵当権とは、一定の範囲に属する不特定の債権を、あらかじめ定めた「極度額(きょくどがく)」の範囲内で担保するために不動産へ設定する権利です。民法では、「一定の範囲に属する不特定の債権」を極度額の限度で担保できる制度として定められています。
例えば、企業が反復継続的に金融機関から融資を受ける場合、通常の抵当権であれば、借入れの都度、抵当権を設定し直す必要があります。それに対して根抵当権の場合には、設定した極度額の範囲内であれば、繰り返し借入れが発生する場合にもひとつの根抵当権で担保できます。
根抵当権の具体的なイメージとしては、クレジットカードのキャッシング枠に似た部分があります。ただし、極度額については「その金額まで必ず借りられる融資枠」とは限りません。あくまで根抵当権によって担保される債権の上限額であり、実際の融資額は金融機関の審査や融資契約によって決まるため、極度額まで融資を受けられない可能性もあります。
このような特性から、一般的な会社員が自宅を購入する住宅ローンでは通常の抵当権が利用されることが多く、根抵当権は、企業や個人事業主が運転資金や設備資金などを反復継続して借り入れる場合に利用されることがあります。
なお、根抵当権は何度も融資取引を行うことを目的に利用されるケースが多く、仮に借入残高が一時的にゼロになったとしても、根抵当権が自動的に消滅することはありません。借入れを完済して安心していると、予期せず根抵当権が残ったままになってしまうケースがあるため、注意が必要です。
抵当権と根抵当権の違い
抵当権と根抵当権は、どちらも不動産を担保にする権利であり、万が一借入れの返済が滞った場合には、その不動産を競売にかけてローンの残債を回収することが可能です。
ただし、両者には担保する債権の考え方に違いがあります。特に「何を担保するのか」と「借入残高がゼロになったあとの取り扱い」を理解しておきましょう。
| 比較項目 | 抵当権 | 根抵当権 |
|---|---|---|
| 主な用途 | 住宅ローンなど特定の借入れ | 事業用融資などの反復継続的な借入れ |
| 担保の上限 | 対象となる債権額などが基準 | あらかじめ設定した「極度額」が基準 |
| 担保する債権 | 原則として特定の債権(個々の借入れとセットで設定) | 一定範囲の不特定の債権(極度額の範囲内であれば何回でも借入れが可能) |
| 設定登記の手続き | ローン契約ごとに必要 | 借入れのたびに設定登記する必要はない |
| 借入残高がゼロになった場合 | 被担保債権が消滅すれば、抵当権も実体上消滅する | 元本確定しない限り、残高ゼロでも極度額が「枠」として残る |
| 登記上の抹消 | 完済後に抹消登記が必要 | 解除などに基づく抹消登記が必要 |
最大の違いは、根抵当権が「1回きりの借入れ」に対して設定するものではなく、何度も繰り返し発生する借入れに対して継続的に債権を担保する仕組みであることです。つまり、単発の借入れであれば通常の抵当権を設定し、企業などの事業者が何度も融資を受ける場合であれば根抵当権を用いるケースが多いです。
また、通常の抵当権の場合には、個々の借入れとセットで設定されるため、完済や新規の借入れを繰り返す場合には、そのたびに抵当権の抹消登記や設定登記手続きを行わなければならず、登記費用も積み重なります。それに対し、根抵当権を設定すれば、借入れを繰り返すたびに設定登記を行う必要がないため、登記コストの削減にも効果的です。
なお、通常の抵当権について、対象となる債務を完済すれば抵当権は実体上消滅しますが、登記簿からも自動的に消えるわけではありません。根抵当権だけでなく、通常の抵当権の場合でも、完済後に登記上から抹消するためには、登記手続きが必要となるため注意しましょう。
根抵当権がついたままの不動産は買い手がつかないって本当?
根抵当権が登記されたままでも、不動産を売買すること自体が法律上禁止されているわけではありません。しかし、根抵当権が残った不動産を取得する場合、買い手はその担保権の負担がついた状態で不動産を取得することになります。
もし、買い手が把握していない借入れが存在していた場合には、「将来差し押さえられるリスクのある物件」とみなされるため、通常の不動産売買では、買い主や買い主側の金融機関が根抵当権付きの状態で引き渡しを受け入れることは現実的ではありません。
したがって、根抵当権付きの不動産を売買する際には、売買契約時に売り主が根抵当権を抹消することを定めたうえで、決済日に売却代金を受領して借入金を完済し、根抵当権抹消登記と所有権移転登記を一連の手続きとして行うケースが一般的です。
つまり、「売り出す前に必ず抹消登記を終えておかなければならない」というわけではありませんが、買い主へ引き渡す段階では、確実に根抵当権を抹消できる状態にしておく必要があります。
根抵当権を抹消するための4つの手順
根抵当権を抹消するには、単に法務局へ申請するだけではなく、根抵当権者である金融機関との調整が欠かせません。具体的な契約内容などによっては手続きが異なるケースもありますが、不動産売却を想定した一般的な流れを確認しましょう。
ステップ1:現在の借入残高を確認する
残高証明書や返済予定表を確認する方法もありますが、利息や手数料などの支払いが生じる可能性もあるため、対象不動産を売却する場合には、「決済予定日に一括返済する場合にはいくら必要なのか」を金融機関へ直接確認しておくと確実です。
なお、登記簿の「極度額」と実際の借入残高は別物です。例えば極度額3,000万円と記載されていても、現時点で3,000万円の借金が残っているとは限らないため注意しましょう。
ステップ2:金融機関に根抵当権を抹消したい旨を伝える
根抵当権は、将来発生する債権も担保できる状態のため、現在の借金を完済したとしても根抵当権自体は残ります。そのため、根抵当権を抹消する際には、極度額の範囲内での流動的な融資をストップし、担保すべき元本の範囲を固定する「元本確定」を行うケースが一般的です。ただし、元本確定はすべての抹消手続きで必須とは限らず、金融機関との合意による「解除」を原因として抹消に至るケースもあります。
したがって、自己判断で進めるのではなく、まず金融機関に根抵当権抹消の意向を伝え、具体的な手続きや条件を確認しましょう。
ステップ3:借入残高を全額一括返済する
不動産の売却代金を使わなければ完済できない場合は、決済日に買い主から受け取る代金を一括返済へ充てる方法が一般的です。不動産会社や金融機関、司法書士があらかじめ連携し、売却代金の入金とローン返済、抹消書類の受け渡しなどを行います。
ステップ4:法務局で根抵当権抹消登記を申請する
なお、登記申請は自分で行うことも可能ですが、不動産売却では所有権移転登記と連続して処理する必要があるため、まとめて司法書士へ依頼するケースが一般的です。
根抵当権の抹消手続きの費用はどれくらい?
根抵当権の抹消費用については、「登録免許税」と「司法書士報酬・その他の実費」に分けられます。大まかな費用の目安は以下のとおりです。
| 費用項目 | 費用の目安 |
|---|---|
| 登録免許税 (国に納める税金) | 不動産1個につき1,000円 |
| 司法書士への報酬目安 | 1万5,000円〜3万円程度 |
| その他 | 登記事項証明書の取得費用や郵送代など |
根抵当権抹消登記の登録免許税は、不動産1個につき1,000円です。したがって、土地1筆と建物1棟なら1,000円×2個=2,000円となります。
また、司法書士報酬については全国一律ではなく、事務所ごとの料金体系や不動産の数、追加登記の有無などによって異なります。登記件数や案件の複雑さによっても報酬額は変動しますが、一般的には1万5,000円〜3万円程度を目安にするとよいでしょう。
なお、単純な抹消手続きであれば、自分で登記申請して司法書士報酬を削減することも可能です。ただし、不動産売却と合わせて根抵当権を抹消する場合には、決済日に所有権移転と根抵当権抹消を確実に行う必要があります。
登記手続きが遅延した場合には売買取引自体にも影響がおよぶため、不動産売却と同時に根抵当権を抹消するケースでは、司法書士へ登記手続きを依頼することが一般的です。
根抵当権を抹消する際の注意点
根抵当権は、借入残高さえ確認すればすぐに抹消できるとは限りません。特に売却期限が決まっている場合や、設定から長い年月が経過している場合は早めの確認が重要です。
金融機関への連絡は早めに行う
もし決済日に抹消書類が用意できなければ、買い主側の所有権移転登記や融資実行にも影響しかねません。物件の引き渡しが遅延することで、違約金トラブルが発生したり、売買取引自体が取りやめになったりするリスクも考えられます。
したがって、根抵当権が設定された不動産の売却を検討し始めた段階で、スケジュールに余裕を持って不動産会社や金融機関へ相談することが大切です。
古い根抵当権の場合、金融機関の合併・名称変更に注意する
そのような場合には、抹消手続きを行う前に変更登記をしなければならないケースがあります。ただし、単なる商号変更や本店移転の場合には、変更の履歴がわかる登記事項証明書や会社法人等番号を利用することで、変更登記を省略して抹消登記が可能な場合もあります。
一般的には古い根抵当権ほど判断が複雑になるため、司法書士へ相談することをおすすめします。
金融機関から受け取った書類には「有効期限」がある
なお、解除証書や登記識別情報など、抹消に使用する書類すべてに一律の有効期限が設定されているわけではありません。ただし、長期間放置すると書類を紛失したり、金融機関の商号変更や合併などによって追加の確認が必要になったりする可能性があります。
そのため、金融機関から抹消書類を受け取ったら、できるだけ早く登記申請を行いましょう。
根抵当権に関するよくあるQ&A
最後に、相続や売却の場面でよくある根抵当権の疑問について確認します。
親の家を相続したら、登記簿に「極度額5,000万円」とありました。5,000万円の借金を背負うのでしょうか?
極度額とは、根抵当権によって担保される債権の上限額であり、実際の借入残高とは異なる場合があります。そのため、登記上の極度額が5,000万円だったとしても、すでに借金は全額返済されているケースもあります。
まずは登記簿で根抵当権者(金融機関)を確認し、実際の借入残高を確認しましょう。
借金がゼロなら、根抵当権を放置しても問題ないですか?
もし将来不動産を売却する場合には、最終的に抹消手続きが必要となります。その間に当時の書類を紛失したり、相続の発生や金融機関の統廃合によって抹消登記手続きが複雑になったりする可能性があります。
したがって、金融機関との継続的な取引が終了しているのであれば、根抵当権を抹消できるかを確認し、早めに登記手続きを進めておくと安心です。
売却額で借金を完済できない場合(オーバーローン)はどうなりますか?
自己資金でも完済できない場合には、金融機関の同意を得て「任意売却」を検討できるケースもあります。ただし、債権者の同意が必要であり、必ず任意売却できるとは限りません。
まずは不動産会社へ査定を依頼し、「想定売却価格」と「完済に必要な金額」を比較しましょう。オーバーローンが見込まれる場合は、早めに金融機関と相談し、無理のない資金計画を立てることが重要です。
まとめ
根抵当権は、一定範囲の取引から生じる債権について、極度額の範囲内で継続的に担保する仕組みです。通常の抵当権とは異なり、借入残高が一時的にゼロになっても根抵当権が残るため、不動産の売却や相続時には登記内容の確認が欠かせません。
不動産を売却する場合は、借入残高と金融機関の抹消条件を早めに確認し、決済日に確実に根抵当権を抹消できるよう準備しましょう。特に古い根抵当権やオーバーローンなどがある場合は手続きが複雑になりやすいため、不動産会社や司法書士、金融機関へ早めに相談することが大切です。
三菱地所ハウスネットの「あんしんサービスメニュー」
三菱地所ハウスネットを利用した「お客様の声はこちら」
お客様から
頂いた高い評価に応え続けます
住まいに関するあらゆる
ニーズを
三菱地所グループ
全体でトータルサポート

オリコン顧客満足度
No.1
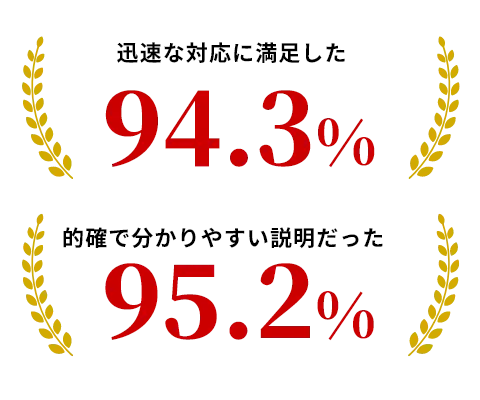
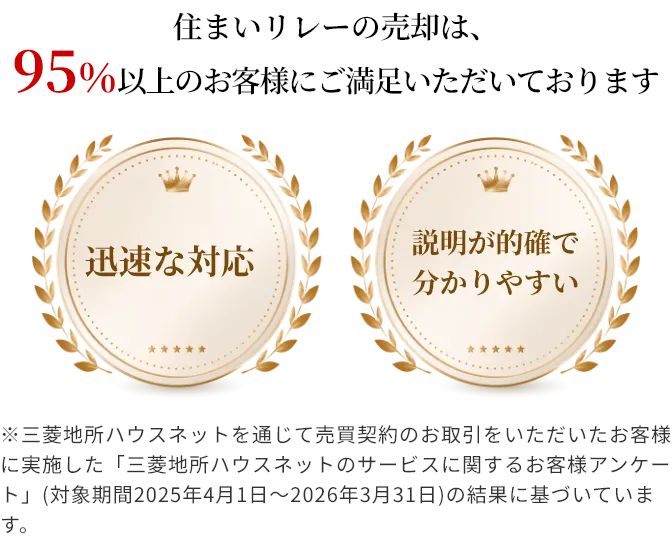
数字で見る住まいリレーの売却力