- 住み替えのノウハウ
- # 購入
- # 住み替え
- # 諸費用
持ち家と賃貸、あなたに合うのは?メリット・デメリット、生涯でかかる費用の違い
「家賃を払い続けるくらいなら家を買ったほうがよい」「持ち家は身動きが取りづらいから賃貸のほうが気楽」など、住まいに関する考え方は人それぞれです。実際のところ、持ち家と賃貸にはそれぞれ異なるメリット・デメリットがあり、単純な支払総額だけで優劣を決めることはできません。
この記事では、持ち家と賃貸の場合に生涯でかかる費用を具体的に比較しながら、それぞれに向いている人の特徴や老後まで見据えた選び方を解説します。
持ち家と賃貸のメリット・デメリットとは?
持ち家と賃貸の大きな違いは、「住まいを自分で所有するか、家賃を支払って借りるか」という点です。持ち家には資産を残せる安心感がある一方で、住宅ローンや維持管理の負担を負います。それに対し、賃貸はライフスタイルに合わせて住み替えやすい反面、住み続ける限りは家賃を支払い続けなければなりません。
まずは、持ち家と賃貸に関して、それぞれのメリットとデメリットを確認しましょう。
持ち家のメリット
ローン完済後は住居費を抑えやすく、資産も残る
例えば、35歳で35年ローンを組んだ場合、予定どおり返済できれば、70歳でローンを完済します。その後も固定資産税や修繕費などはかかりますが、賃貸のように毎月の家賃を払い続ける必要はありません。そのため、定年後に収入が減少することを考えると、老後の住居費を抑えやすい点は大きな安心材料となります。
また、将来住み替える場合には売却したり、条件が合えば賃貸に出したりすることも可能です。さらに、自宅を担保に資金を借りるリバースモーゲージ型の商品もあります。資金使途や融資条件は商品ごとに異なりますが、老後の生活資金や老人ホームの入居費などに利用できるものもあります。
万が一の際は家族に家を残せる
つまり、契約者に万が一のことが起こっても、残された家族は住宅ローンの返済負担がなくなり、その家に住み続けられる可能性が高まります。
ただし、すべての住宅ローンで団信への加入が必須というわけではありません。また、保障の対象となる事由も商品や特約などによって異なるため、住宅ローンを選ぶ際には金利だけでなく団信の内容も確認しましょう。
間取り変更や設備リフォームが自由
子どもの成長に合わせて部屋を仕切ったり、子どもが独立したあとに間取りを広くしたりするなど、ライフステージに合わせて住まいの形を変えることが可能です。キッチンや浴室の交換、断熱改修、バリアフリー化なども検討できます。
また、一戸建てであれば、ペット飼育や楽器などについても賃貸ほど制約を受けにくい点もメリットです。マンションの場合は管理規約による制限がありますが、持ち家であれば耐震性や断熱性、防音性など、自分が重視する住宅性能を選びやすいでしょう。
持ち家のデメリット
住み替えのハードルが高い
また、周辺環境が変化するリスクもあります。購入後に騒音問題が起きたり、近隣トラブルが発生したりしても、賃貸のように契約を解約してただちに引っ越すことは難しいでしょう。
さらに、いざ売却を決意しても、住宅ローン残高が売却価格を上回る「オーバーローン」の状態では、売却代金だけではローンを完済できず、結果的に売却を見送らざるをえないケースもあります。
初期費用が高く、固定資産税や修繕費用が自己負担になる
さらに購入後も固定資産税や都市計画税が毎年かかるうえ、経年劣化にともなう修繕費も自分で負担する必要があります。例えば給湯器やエアコン、外壁、屋根などの修理・交換が重なれば、一度に数十万〜数百万円単位の支出が発生することもあります。
そのため、購入したあとも、住宅ローン返済とは別に将来の修繕費を蓄えておくことが重要です。
将来の資産価値が下がるリスクがある
したがって、将来売却しようと思ったときに、想定より低い価格でしか買い手が見つからないケースもあります。持ち家を資産として考えるのであれば、購入価格だけでなく、駅からの距離や周辺人口、生活利便性など、将来的な売りやすさも意識して物件を選びましょう。
賃貸のメリット
いつでも身軽に引っ越せる
賃貸であれば、「家族が増えたら広い部屋へ」「子どもが独立したらコンパクトな部屋へ」といった住み替えも比較的容易に実現できます。
万が一近隣トラブルや騒音問題が生じた場合にも、引っ越すという選択肢があります。大きな地震などによって建物に被害が出た場合にも、別の物件へ移るという判断もしやすいでしょう。
固定資産税や修繕積立金などの維持費がかからない
通常の使用によって設備が故障した場合も、借主の故意・過失を除き、原則として貸主側で修繕するケースが一般的です。
持ち家のように「10年後の外壁工事のために100万円単位で準備する」といった支出計画が不要なため、家計の支出管理をしやすいこともメリットです。
賃貸のデメリット
自分の資産にはならない
また、物件によっては契約更新時に更新料の負担も必要です。別の賃貸物件へ引っ越せば、新たに敷金や礼金、仲介手数料、引越し代なども発生します。
もちろん、家賃は単なる「無駄」ではなく、住居を利用する対価であると同時に、住み替えやすさという柔軟性への支払いでもあります。「資産にならないから損」と単純に判断するのではなく、その自由度にどれだけ価値を感じるかがポイントです。
高齢になると新たな部屋を借りにくくなる
また、高齢になると賃貸住宅の入居審査で選べる物件が限られることがあります。これには、賃貸人から孤独死や死亡後の残置物処理、家賃滞納などのリスクを懸念されやすいという背景があります。
一方、高齢者などの入居や居住を支援する制度も拡充されています。したがって「高齢者は賃貸を借りられない」と決めつける必要はありませんが、若い頃より物件選びに制約が生じる可能性は考慮しておきましょう。
原状回復の義務やペット・楽器などの制限も多い
また、ペットや楽器不可、壁への穴あけ禁止などのルールが設けられている物件もあります。自分の好みやライフスタイルに合わせて自由に住まいをカスタマイズしたい人にとっては、こうした制限がストレスになる可能性もあります。
持ち家と賃貸の生涯でかかる費用の違い
持ち家か賃貸かを考えるとき、「結局どちらの方が経済的なのか」は特に気になるポイントでしょう。
ただし、持ち家では物件価格や住宅ローン金利、賃貸では家賃や住み替え回数などによって結果も大きく変わります。家賃とローン返済額だけでなく、初期費用から老後までの支出をまとめて比較することが重要です。
初期費用と月々の住居費
例えば4,000万円の住宅を購入し、頭金400万円、残り3,600万円を金利年1.5%・35年・元利均等返済で借りた場合、月々の返済額は約11万円、35年間の返済総額は約4,630万円です。
さらに購入時には仲介手数料や登記費用、住宅ローン関連費用なども発生します。
一方で賃貸の場合、契約時には敷金・礼金・仲介手数料などが必要ですが、住宅購入時ほど大きな初期費用はかからないケースが大半です。月々の支出も基本的には家賃と管理費などが中心となります。
仮に月々の住居費が同程度だったとしても、持ち家では住宅ローンの元金返済が自己資産の形成につながる一方、賃貸の家賃は住居を利用するための純粋な対価という性質があります。
入居後に発生する維持費・税金
- 固定資産税や都市計画税
- 管理費や修繕積立金(マンションの場合)
- 外壁や屋根のメンテナンス費用(一戸建ての場合)
- 住宅設備の維持管理費
- 火災保険、地震保険
特に一戸建ては、マンションの修繕積立金のように毎月自動で積み立てる仕組みがありません。そのため、「壊れたときに考える」のではなく、毎月一定額を修繕用に積み立てておくことが大切です。
一方、賃貸で想定される主な支出には次のものがあります。
- 毎月の家賃・管理費
- 契約更新時の更新料
- 火災保険料
- 引越し時の退去費用
- 転居時の敷金・礼金・仲介手数料
- 引越し費用
賃貸は突然100万円単位の修繕費は発生しにくい一方、住み替えるたびにまとまった費用が必要になります。
手元に残る資産の差
【持ち家】
- 住宅価格:4,000万円
- 頭金:400万円
- 住宅ローン:3,600万円(35年返済)
- 固定金利:年1.5%
- ローン返済総額:約4,630万円
- 購入諸費用:280万円
- 固定資産税:15万円×50年=750万円
- 修繕費:50年間で1,000万円
これらの条件の場合、50年間の総支出は以下のとおりです。
- 総支出額:頭金400万円+ローン返済総額4,630万円+購入諸費用280万円+固定資産税750万円+修繕費1,000万円=7,060万円
【賃貸】
- 50年間の家賃・管理費:7,200万円(月12万円の場合)
- 入居時費用:60万円
- 2年ごとの更新料:288万円(家賃1ヶ月分と仮定し、12万円×24回)
- 火災保険:50年間で50万円(年1万円)
これらの条件の場合、50年間の総支出は以下のとおりです。
- 総支出額:家賃7,200万円+入居時費用60万円+更新料288万円+火災保険50万円=7,598万円
この試算では持ち家の方が約540万円少ない結果となりますが、これはあくまで一例に過ぎません。持ち家の修繕費が想定以上にかかったり、住宅ローン金利が想定よりも高かったりすれば、上記の差も縮まります。一方、賃貸では家賃の増減などがあれば、トータルコストも当然変わります。
ただし、賃貸とは異なり、持ち家では長く住んだあとでも土地や建物に資産価値が残る可能性があります。そのため、仮に総支出額で賃貸を上回ったとしても、最終的な資産価値によっては十分にカバーできるケースもあるでしょう。
持ち家と賃貸、それぞれに向いている人の特徴
費用だけで比較しても、「自分は持ち家と賃貸のどちらが合っているか」の判断は容易ではありません。ここでは、今後の仕事や家族構成、老後の暮らし方まで含めて考えてみましょう。
持ち家が向いている
- 転勤や転職による引越しの可能性が低い
- 老後まで住める拠点を確保しておきたい
- 将来は子どもに家を残したい
- 間取りや設備を自分好みに変更したい
特に「この地域で子どもを育て、そのまま老後も暮らしたい」というように生活拠点が明確な人は、持ち家のメリットを生かしやすいでしょう。
賃貸が向いている
- 転勤や転職が多く、今後住む地域が決まっていない
- 結婚や出産などで家族構成が変わる可能性が高い
- 住宅ローンという債務を負いたくない
- 住宅よりも金融資産などへの投資を優先したい
住まいの形や拠点が固まっていない場合だけでなく、住宅の購入費用を削減することで、他の資産形成へ回しやすくなる点も賃貸の特徴です。
持ち家と賃貸に関するQ&A
ここからは、持ち家と賃貸を比較するときによくある疑問について解説します。
持ち家だと気軽に引っ越せないのは本当ですか?
生活環境が変われば、自宅を「売る」「貸す」といった選択肢があります。特に交通利便性が高く、一定の住宅需要が見込める物件であれば、売却や賃貸への転用もしやすく、将来の選択肢が広がります。
ただし、住宅ローンが残っている住宅を自由に賃貸へ転用できるとは限りません。転勤などで貸し出す可能性がある場合には、事前に金融機関へ確認しましょう。
持ち家と賃貸は結局どちらがお得になりますか?
持ち家の場合は住宅ローンや修繕費、賃貸は家賃や更新料を払い続けますが、最終的な支払総額には大きな差がないケースもあります。
大きな違いは、持ち家では返済後に不動産という資産が残る可能性がある一方、賃貸では住み替えの自由を確保できることです。そのため、単に損得勘定だけで決めるのではなく、自分のライフプランに合った住まいのあり方を検討しましょう。
老後の暮らしを見据えた場合、持ち家と賃貸のどちらがよいですか?
持ち家の場合、住宅ローンを完済したあとは、毎月の住居費の負担を抑えやすくなるうえ、「住む場所は確保できている」という安心感があるでしょう。ただし、老朽化した住宅のリフォームやバリアフリー化に費用が必要になる場合があります。また、介護施設などへ入居する場合、空き家となった自宅の処分や管理についても検討が必要です。
一方で賃貸の場合、高齢になってから子どもの家や病院、介護施設の近くへ引越したり、小さな住宅へ移ったりすることが可能です。ただし、年金生活になっても家賃の負担は続きます。加えて、高齢者は賃貸物件の選択肢が狭くなりやすいため、老後も賃貸を選ぶのであれば、高齢者向け住宅や居住支援制度について早めに情報収集しておくと安心です。
まとめ
生涯の住居費は条件によって大きく変わるため、「持ち家と賃貸のどちらが得か」の正解はありません。
持ち家には、住宅ローン完済後に不動産が資産として残り、老後の住居を確保しやすいというメリットがある一方で、賃貸と比べて簡単には住み替えられず、固定資産税や修繕費などの負担も生じます。
それに対し、賃貸はライフステージに応じて住み替えやすく、住宅の維持管理を自分で行う必要がない反面、老後も含めて家賃の支払いが続き、住宅そのものは資産として残りません。
大切なのは、「自分や家族がこれからどのような生活を送りたいか」を考えることです。仕事や子育て、資産形成、老後などのライフプランを整理したうえで、無理のない資金計画を立て、自分に合った住まいの形を選びましょう。
また、持ち家を選んだ場合でも、ライフステージの変化に合わせて住み替えが必要になることがあります。住み替えを検討する際は、現在の住まいを売却して新しい住まいへ移る方法など、さまざまな選択肢があります。住まいリレーでは、こうした住み替えをスムーズに進められるようサポートします。
住宅ローンシミュレーションをもとに、購入or賃貸 月々の予算で比較!
三菱地所ハウスネットを利用した「お客様の声はこちら」
お客様から
頂いた高い評価に応え続けます
住まいに関するあらゆる
ニーズを
三菱地所グループ
全体でトータルサポート

オリコン顧客満足度
No.1
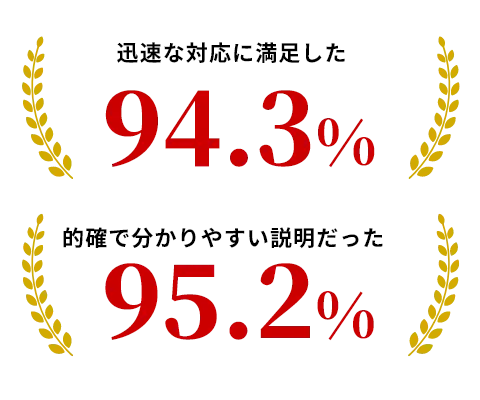
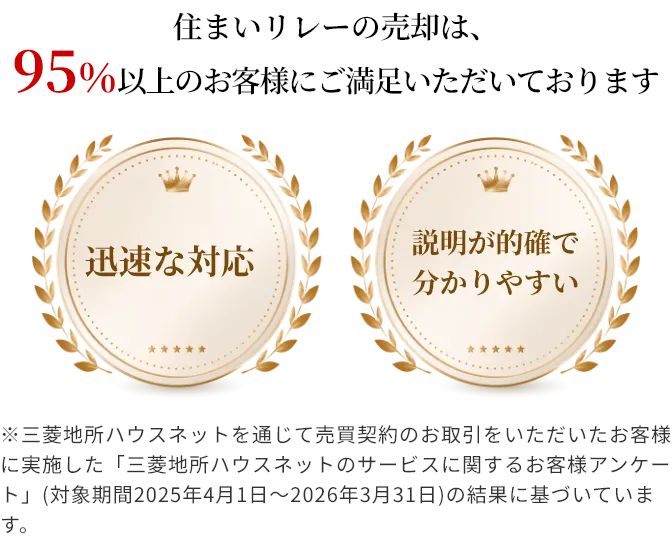
数字で見る住まいリレーの売却力